
Succession de CEO dans la pharma mid-cap : ce que trois nominations d'octobre disent des mandats de 2026
Succession de CEO dans la pharma mid-cap : ce que trois nominations d'octobre disent des mandats de 2026
Succession de CEO dans la pharma mid-cap : ce que trois nominations d'octobre disent des mandats de 2026
Partager
Le 15 septembre 2026, Chiesi, groupe pharmaceutique familial de Parme, annonce la nomination de David Khougazian comme directeur général du groupe, à compter du 15 octobre. Le même jour, CordenPharma, sous-traitant pharmaceutique détenu par le fonds Astorg, annonce que Jean-Luc Herbeaux prendra la direction générale le 1er octobre. Deux jours plus tard, Bavarian Nordic, spécialiste danois des vaccins, nomme Tarja Stenvall présidente et directrice générale, avec une prise de fonction le 15 octobre. Le 18 septembre, Ipsen annonce la cooptation d'une nouvelle administratrice au comité qui arbitre son portefeuille de produits.
Quatre annonces en quatre jours, dans quatre organisations de taille intermédiaire, à des stades différents de leur histoire. Chacune a été commentée pour elle-même. Mises côte à côte, elles décrivent avec une précision inhabituelle la manière dont les conseils d'administration de la pharma européenne organisent aujourd'hui la succession de leur dirigeant : qui ils vont chercher, d'où, avec quel mandat, et comment ils gèrent l'intervalle entre le départ de l'un et l'arrivée de l'autre.
Ce n'est pas une chronique de nominations. C'est une grille de lecture, construite sur des cas datés, pour les conseils qui auront à décider d'une succession dans les douze prochains mois.
Les chiffres à connaître
Indicateur | Valeur | Source |
|---|---|---|
Nominations de CEO annoncées dans la pharma mid-cap européenne entre le 15 et le 17 septembre 2026 | 3 (Chiesi, CordenPharma, Bavarian Nordic) | Communiqués des sociétés, 15 et 17 septembre 2026 |
Délai entre l'annonce et la prise de fonction | 16 jours (CordenPharma), 28 jours (Bavarian Nordic), 30 jours (Chiesi) | Communiqués des sociétés |
Durée de l'intérim assuré par le directeur financier chez Chiesi | 5 mois, du 15 mai au 15 octobre 2026 | Communiqué Chiesi, 15 septembre 2026 |
Chiesi | Plus de 7 900 salariés, 31 filiales, 7 centres de R&D, société à mission certifiée B Corp depuis 2019 | Communiqué Chiesi, 15 septembre 2026 |
CordenPharma | Environ 3 500 salariés, 13 sites, chiffre d'affaires passé de 245 à 960 millions d'euros entre 2014 et 2025 | Communiqué CordenPharma, 15 septembre 2026 |
Franchise dirigée par Tarja Stenvall chez Sanofi avant sa nomination | Environ 10 milliards d'euros (diabète et maladies cardiovasculaires) | Communiqué Bavarian Nordic, 17 septembre 2026 |
Durée du mandat du CEO sortant de CordenPharma | 7 ans comme CEO, 12 ans dans l'entreprise | Communiqué CordenPharma, 15 septembre 2026 |
Croissance du chiffre d'affaires de Bavarian Nordic au deuxième trimestre 2026 | +23 %, dont +45 % sur les vaccins du voyageur | PharmaVoice, 28 septembre 2026 |
Conseil d'administration d'Ipsen après la cooptation du 17 septembre | 14 administrateurs, 7 femmes et 7 hommes | Refrance, 18 septembre 2026 |
Chiffre d'affaires d'Ipsen en 2025 | 3 676 millions d'euros, +10,9 % à taux constant | Refrance, 18 septembre 2026 |
Pourquoi ce sujet s'impose maintenant
Trois dirigeants prennent leurs fonctions dans les quinze jours qui viennent. C'est la première raison. La seconde tient à ce que ces trois cas ont en commun, et qui n'est pas anodin.
Les trois nouveaux CEO viennent de l'extérieur. David Khougazian arrive de Flagship Pioneering, la société de capital-innovation de Cambridge, où il était Executive Partner en charge de la croissance. Tarja Stenvall arrive de Sanofi, où elle dirigeait la franchise mondiale diabète et cardiovasculaire, un portefeuille d'environ dix milliards d'euros. Jean-Luc Herbeaux arrive de Hovione, sous-traitant pharmaceutique portugais qu'il a dirigé pendant plus de quatre ans après en avoir été directeur des opérations. Aucune des trois organisations n'a promu un cadre interne.
Les trois mandats sont des mandats de croissance. Chiesi parle de "prochaine phase de croissance portée par l'innovation", CordenPharma de "prochaine phase de croissance", Bavarian Nordic de renforcer une "position de leader mondial des vaccins". Le mot croissance n'est pas une convention de communiqué. Il définit le profil recherché : dans les trois cas, quelqu'un qui a déjà fait grandir une organisation ou un portefeuille, plutôt que quelqu'un qui a stabilisé une situation.
Les trois transitions se font vite. Seize jours chez CordenPharma, vingt-huit chez Bavarian Nordic, trente chez Chiesi entre l'annonce et la prise de poste. Ces délais courts signifient que les recherches étaient closes, et les préavis négociés, bien avant l'annonce. Une succession qui s'annonce avec un mois de transition est une succession qui a été travaillée pendant plusieurs mois en amont.
Deux lectures fausses circulent sur ce type de séquence. La première y voit une coïncidence de calendrier, trois conseils qui se trouvent, par hasard, au même moment de leur cycle. La seconde y voit un mouvement de fond, une "nouvelle génération" de dirigeants qui remplacerait la précédente. Ni l'une ni l'autre ne tient. Ce que ces cas montrent, c'est un ensemble de choix de gouvernance, faits séparément par trois conseils différents, et qui convergent parce qu'ils répondent aux mêmes contraintes.
Le portrait-robot du CEO pharma mid-cap en 2026
Le tableau ci-dessous met les trois nominations en regard. Il n'a pas vocation à classer les personnes, mais à faire apparaître ce que les conseils ont cherché.
Chiesi | Bavarian Nordic | CordenPharma | |
|---|---|---|---|
Type d'organisation | Groupe familial, société à mission, plus de 7 900 salariés | Société cotée à Copenhague, vaccins | Sous-traitant pharmaceutique détenu par un fonds (Astorg depuis 2022), 3 500 salariés |
Situation avant la nomination | Intérim du directeur financier depuis le 15 mai 2026 | Départ du CEO annoncé en mars 2026 après l'échec d'une offre de rachat, conseil recomposé | CEO en place depuis 2019, chiffre d'affaires quadruplé, acquisition récente d'un spécialiste des peptides |
Nouveau CEO | David Khougazian | Tarja Stenvall | Jean-Luc Herbeaux |
Origine | Capital-innovation (Flagship Pioneering), plus de 25 ans dans les sciences de la vie | Grande pharma (Sanofi, AstraZeneca, Pfizer), franchise de 10 milliards d'euros | Sous-traitance pharmaceutique (Hovione, Evonik), ancien CEO et ancien directeur des opérations |
Mandat annoncé | Innovation, pipeline, partenariats, valeur durable | Croissance mondiale, exécution, impact des vaccins | Prochaine phase de croissance, intégration des acquisitions |
Annonce et prise de fonction | 15 septembre, 15 octobre (30 jours) | 17 septembre, 15 octobre (28 jours) | 15 septembre, 1er octobre (16 jours) |
Sort du prédécesseur | Le directeur financier reprend sa seule fonction | Départ | Reste administrateur et conseiller senior |
Trois enseignements se dégagent.
L'origine du CEO répond à la question que se pose le conseil, pas à un profil type. Chiesi, dont l'innovation est le levier annoncé, va chercher quelqu'un dont le métier, depuis des années, consiste à faire croître des sociétés de biotechnologie et à construire des partenariats. Bavarian Nordic, qui doit passer d'une entreprise portée par des contrats publics à une entreprise commerciale à l'échelle mondiale, va chercher une dirigeante qui a opéré une franchise commerciale de dix milliards. CordenPharma, qui a quadruplé de taille par acquisitions, va chercher un dirigeant qui a déjà dirigé un concurrent direct. Dans les trois cas, le parcours du nouveau CEO est la réponse littérale à la question du moment.
Le recrutement externe est un choix, pas un défaut. On lit souvent le recours à un dirigeant extérieur comme le signe d'un vivier interne insuffisant. Les trois cas suggèrent autre chose : quand le mandat est un changement de phase, le conseil cherche quelqu'un qui a déjà vécu la phase suivante ailleurs. Un cadre interne, aussi solide soit-il, a par définition l'expérience de la phase actuelle.
La rapidité de la transition est un indicateur de préparation, pas de précipitation. Un délai de deux à quatre semaines entre l'annonce et l'arrivée n'est possible que si le candidat est libéré de ses engagements, ce qui se négocie bien avant que le nom soit public. Ces trois conseils avaient, de toute évidence, une recherche aboutie au moment d'annoncer.
L'intérim par le directeur financier : ce qu'il permet, ce qu'il coûte
Chez Chiesi, le conseil a confié la direction générale par intérim à Jean-Marc Bellemin, directeur financier, à compter du 15 mai 2026, tout en lui laissant sa fonction financière. L'intérim aura duré cinq mois.
C'est la solution la plus fréquente dans les organisations de cette taille, et elle a de bonnes raisons de l'être. Le directeur financier connaît l'ensemble des activités par leurs chiffres, il est déjà l'interlocuteur du conseil et des actionnaires, et sa nomination rassure les partenaires financiers. Elle permet au conseil de conduire une recherche sans la contrainte d'un siège vide, ce qui, à en juger par le délai de trente jours entre l'annonce et l'arrivée du successeur, est exactement ce que Chiesi a fait.
Elle a aussi un coût, que les conseils sous-estiment souvent. Pendant cinq mois, la fonction financière est dirigée par quelqu'un qui dirige aussi tout le reste. Les décisions qui engagent l'avenir, un partenariat de recherche, une acquisition, un lancement, sont mécaniquement suspendues ou prises par un dirigeant qui sait qu'il ne les portera pas. Et pour le directeur financier lui-même, la question de la suite se pose : soit il était candidat et n'a pas été retenu, soit il ne l'était pas et a porté pendant cinq mois une charge dont il savait qu'elle ne lui reviendrait pas. Dans les deux cas, le nouveau CEO hérite d'un directeur financier dont la relation au poste a changé.
Un conseil qui choisit cette solution a donc trois sujets à traiter avant même de lancer la recherche : dire clairement au directeur financier s'il est candidat ou non, borner l'intérim dans le temps, et définir ce que l'intérimaire est autorisé à décider seul.
Le prédécesseur gardé au conseil : avantage ou entrave
Chez CordenPharma, Michael Quirmbach, directeur général depuis 2019 et présent dans l'entreprise depuis 2014, devient administrateur et conseiller senior. L'actionnaire, Astorg, salue "une contribution exceptionnelle" sur douze ans. Le nouveau dirigeant arrive donc avec, au conseil, celui qui a construit l'entreprise qu'il reprend.
Cette configuration est fréquente dans les sociétés détenues par des fonds, et elle se justifie. Le dirigeant sortant connaît les clients, les sites, les équipes et les acquisitions en cours d'intégration, dont celle d'un spécialiste des peptides. Sa présence sécurise la continuité auprès des clients pharmaceutiques, pour qui un changement de dirigeant chez un sous-traitant est un risque d'approvisionnement.
Elle crée aussi une asymétrie que le conseil doit gérer. Le nouveau CEO prend ses décisions sous le regard de celui dont il défait, parfois, les choix. Les équipes savent à qui elles peuvent encore s'adresser. Et le conseil lui-même peut être tenté de mesurer le successeur à l'aune du prédécesseur, alors qu'il l'a recruté pour une phase différente.
L'expérience montre que cette configuration fonctionne quand trois conditions sont réunies : le périmètre du rôle de conseiller est écrit, sa durée est bornée, et le président du conseil, ou le fonds, arbitre explicitement en faveur du nouveau dirigeant dès le premier désaccord. Quand ces conditions manquent, le successeur passe sa première année à négocier son autorité au lieu de l'exercer.
Le mandat de croissance externe et ce qu'il exige
Le cas Ipsen éclaire le troisième point sous un autre angle. Le 17 septembre, le conseil coopte Mariette Finet, médecin, ancienne de la direction médicale des Laboratoires Beaufour puis d'Ipsen, conseil scientifique auprès de l'actionnaire familial depuis 2007. Elle rejoint le comité portefeuille produits, celui qui éclaire les choix d'allocation de capital et les arbitrages entre actifs thérapeutiques. La presse économique évalue à environ 3,2 milliards d'euros la capacité d'acquisition du groupe, dont le chiffre d'affaires a progressé de 10,9 % en 2025 et dont l'objectif 2026 dépasse 13 % de croissance.
Ce que cette cooptation montre, c'est que le mandat de croissance externe ne se joue pas seulement au niveau du directeur général. Il se prépare au niveau du conseil, par la composition des comités qui décident de ce que l'on achète. Un CEO recruté pour faire des acquisitions, comme les trois de cette semaine, a besoin d'un conseil capable de les évaluer scientifiquement, pas seulement financièrement.
Pour le dirigeant lui-même, le mandat de croissance externe exige trois choses que les parcours des trois nouveaux CEO laissent apparaître. Une capacité à évaluer un actif avant d'évaluer un prix, que David Khougazian a exercée pendant des années en capital-innovation. Une expérience de l'intégration, c'est-à-dire de ce qui se passe après la signature, que Jean-Luc Herbeaux a vécue des deux côtés, comme directeur des opérations puis comme CEO. Et une légitimité commerciale suffisante pour que les acquisitions se traduisent en ventes, ce que la franchise de dix milliards de Tarja Stenvall documente.
Ce que cela exige des fonctions de direction
Une succession de CEO n'est pas un événement isolé au sommet. Elle déplace le contenu de plusieurs fonctions.
Fonction | Ce qu'elle savait faire | Ce qu'on lui demande désormais |
|---|---|---|
Président du conseil | Superviser le dirigeant en place | Conduire la recherche du suivant, borner l'intérim, arbitrer entre prédécesseur et successeur |
Directeur financier | Piloter la performance | Assurer, parfois, la direction générale par intérim, puis reconstruire sa relation avec un nouveau CEO |
Comité de nomination | Valider une liste de candidats | Traduire la phase suivante de l'entreprise en un profil, et le défendre face à la tentation de la continuité |
Directeur général sortant | Transmettre un dossier | Occuper, quand il reste au conseil, un rôle écrit, borné et subordonné au successeur |
Directeur des ressources humaines | Organiser l'arrivée | Tenir l'organisation pendant l'intérim et préparer l'équipe de direction à un changement de phase |
Actionnaire de référence (famille ou fonds) | Nommer | Expliciter le mandat, le calendrier et la manière dont la performance du nouveau dirigeant sera jugée |
Aucune de ces transitions n'est spontanée. Un conseil qui n'a pas nommé de CEO depuis sept ans, ce qui est le cas de CordenPharma, ou qui a vécu une recomposition récente, ce qui est le cas de Bavarian Nordic, découvre souvent que la succession est un métier qu'il exerce rarement.
Le cas des ETI familiales et des sociétés détenues par un fonds
Les trois cas de cette semaine couvrent les deux structures de capital les plus fréquentes dans la pharma mid-cap européenne, et elles ne posent pas le problème de la même manière.
Dans une ETI familiale, comme Chiesi, la succession du dirigeant non familial engage la relation entre la famille et le management. La présidente, Maria Paola Chiesi, porte la nomination et rappelle que l'innovation est "au cœur de la mission et de la vision à long terme" du groupe. Le mandat du nouveau CEO est donc encadré par une vision qui le précède et qui lui survivra. Le dirigeant recruté doit pouvoir s'y inscrire sans s'y dissoudre. Le statut de société à mission, certifiée B Corp, ajoute une contrainte de cohérence que peu de dirigeants venus du capital-innovation ont déjà eu à respecter.
Dans une société sous LBO, comme CordenPharma, la succession est cadencée par le calendrier du fonds. Astorg a acquis l'entreprise en 2022 ; un nouveau CEO nommé fin 2026 aura, selon toute vraisemblance, à conduire la prochaine étape de valorisation. Le prédécesseur gardé au conseil sécurise la continuité aux yeux des clients et, le moment venu, des acquéreurs. Mais le mandat est plus court et plus mesurable, et le dirigeant le sait en signant.
Dans une société cotée après une offre de rachat avortée, comme Bavarian Nordic, la succession se fait sous le regard d'actionnaires qui ont refusé une sortie. Le conseil recomposé doit démontrer que la valeur qu'ils ont préférée conserver existe. Le choix d'une dirigeante venue d'une franchise commerciale de grande taille est, en soi, une réponse à cette attente.
Les erreurs fréquentes
Confondre continuité et sécurité. Promouvoir un cadre interne parce qu'il connaît la maison rassure, mais il a l'expérience de la phase actuelle, pas de la suivante. Les trois conseils de cette semaine ont fait le choix inverse, et leurs délais de transition montrent qu'ils l'ont fait sans précipitation.
Laisser l'intérim sans mandat écrit. Un directeur financier qui dirige par intérim sans savoir s'il est candidat, ni ce qu'il peut décider seul, ni jusqu'à quand, ne dirige pas : il attend. Cinq mois d'attente coûtent cher dans une entreprise dont le levier est l'innovation.
Garder le prédécesseur au conseil sans borner son rôle. La présence du dirigeant sortant sécurise les clients et les équipes, à condition que son périmètre soit écrit et que le conseil arbitre en faveur du successeur au premier désaccord.
Recruter sur le parcours plutôt que sur la phase. Un dirigeant qui a fait croître une organisation par acquisitions et un dirigeant qui a redressé une organisation en difficulté ont des parcours également brillants et des aptitudes différentes. Le conseil doit d'abord nommer la phase, puis chercher le profil.
Négliger la composition du conseil au moment de changer de CEO. Un mandat de croissance externe suppose des administrateurs capables d'évaluer un actif thérapeutique. Ipsen l'a fait le même mois. C'est l'exception plus que la règle.
Annoncer avant d'avoir sécurisé la date d'arrivée. Un délai de transition de plusieurs mois entre l'annonce et l'arrivée expose l'entreprise à une période où tout le monde sait qui vient et personne ne décide. Les trois cas de cette semaine montrent qu'un mois suffit quand la recherche est aboutie.
Comment évaluer un candidat à la direction générale pour ce type de mandat
A-t-il déjà conduit la phase que l'entreprise aborde, et non une phase voisine ? Demander le cas précis, la situation de départ, la situation d'arrivée et ce qui a été décidé entre les deux. Une croissance par acquisitions et une croissance organique ne s'apprennent pas de la même manière.
A-t-il déjà pris une entreprise dont le fondateur ou le prédécesseur restait présent ? Ce qu'il a fait des premiers désaccords, et comment il les a portés au conseil, révèle s'il sait exercer une autorité qu'on lui conteste doucement.
Sait-il évaluer un actif scientifique avant son prix ? Pour un mandat de croissance externe, cette question est déterminante. Un dirigeant qui délègue entièrement l'évaluation scientifique à ses équipes achètera ce que ses équipes veulent acheter.
Comment décrit-il ses cent premiers jours dans une organisation qu'il ne connaît pas ? La réponse distingue celui qui écoute avant de décider de celui qui applique une méthode apportée d'ailleurs. Aucune des deux attitudes n'est bonne en soi ; la bonne dépend de la phase.
Quelle est sa lecture de la structure de capital ? Un dirigeant qui parle à une famille, à un fonds ou à des actionnaires cotés ayant refusé une offre ne parle pas à la même personne. Sa capacité à nommer cette différence dit s'il a compris à qui il rendra compte.
Questions fréquentes
Pourquoi les laboratoires de taille intermédiaire recrutent-ils leur directeur général à l'extérieur ? Parce que le mandat est le plus souvent un changement de phase, croissance par acquisitions, internationalisation, passage d'un modèle à un autre, et que le conseil cherche quelqu'un qui a déjà vécu cette phase ailleurs. Les trois nominations de septembre 2026 chez Chiesi, Bavarian Nordic et CordenPharma sont toutes externes, avec des dirigeants venus respectivement du capital-innovation, de la grande pharma et d'un concurrent direct.
Combien de temps dure un intérim de directeur général assuré par le directeur financier ? Chez Chiesi, l'intérim a duré cinq mois, du 15 mai au 15 octobre 2026, le directeur financier conservant sa fonction pendant cette période. Cette durée correspond à celle d'une recherche de dirigeant aboutie, préavis compris. Un intérim plus long signale en général une recherche qui n'a pas trouvé, ou un conseil qui n'a pas tranché.
Est-ce une bonne idée de garder l'ancien directeur général au conseil d'administration ? Cela sécurise les clients, les équipes et les acquisitions en cours, ce qui explique que les sociétés détenues par un fonds le fassent souvent, comme CordenPharma en 2026. Cela fonctionne si le rôle du prédécesseur est écrit, borné dans le temps, et si le conseil arbitre explicitement en faveur du nouveau dirigeant dès le premier désaccord.
Quel délai entre l'annonce d'un nouveau CEO et sa prise de fonction ? Dans les trois cas de septembre 2026, entre seize et trente jours. Un délai court indique que la recherche était close et le préavis négocié avant l'annonce. Un délai de plusieurs mois expose l'entreprise à une période de flottement où l'organisation attend le dirigeant annoncé.
Qu'est-ce qu'un mandat de croissance externe pour un directeur général pharma ? Un mandat dont le levier principal est l'acquisition d'actifs, de sociétés ou de licences plutôt que la croissance organique. Il exige du dirigeant une capacité à évaluer un actif avant son prix, une expérience de l'intégration après signature, et une légitimité commerciale suffisante pour transformer les acquisitions en ventes. Il exige aussi d'un conseil des administrateurs capables d'évaluer scientifiquement ce que l'entreprise achète, comme Ipsen l'a fait en cooptant une administratrice médecin au comité portefeuille produits le 17 septembre 2026.
Comment un conseil prépare-t-il une succession de directeur général ? En nommant d'abord la phase que l'entreprise aborde, puis en traduisant cette phase en profil, en bornant l'intérim s'il y en a un, en écrivant le rôle du prédécesseur s'il reste, et en vérifiant que la composition du conseil lui-même correspond au mandat qu'il confie. Les successions réussies de cette semaine ont été travaillées plusieurs mois avant d'être annoncées.
Ce qu'il faut retenir
Trois laboratoires européens de taille intermédiaire, Chiesi, Bavarian Nordic et CordenPharma, ont nommé un nouveau directeur général entre le 15 et le 17 septembre 2026, avec des prises de fonction entre le 1er et le 15 octobre.
Les trois dirigeants viennent de l'extérieur, avec un mandat de croissance, et leur parcours répond littéralement à la question que se posait chaque conseil : innovation, expansion commerciale mondiale, acquisitions.
Les délais de transition, de seize à trente jours, montrent des recherches abouties avant l'annonce. La rapidité est un indicateur de préparation.
L'intérim par le directeur financier, cinq mois chez Chiesi, est une solution efficace à condition d'être bornée, écrite et clarifiée pour l'intérimaire lui-même.
Le prédécesseur gardé au conseil, comme chez CordenPharma, sécurise la continuité si son rôle est borné et si le conseil arbitre en faveur du successeur.
Le mandat de croissance externe se prépare aussi dans la composition du conseil, comme le montre la cooptation d'une administratrice médecin au comité portefeuille produits d'Ipsen.
Le point de vue de Laroze Partners
La plupart des successions de dirigeants se jugent après coup, à la performance du successeur. C'est le mauvais moment. Ce qui détermine la réussite d'une succession se décide avant l'annonce : la phase que le conseil a nommée, le profil qu'il en a déduit, la manière dont il a organisé l'intervalle, et ce qu'il a fait du prédécesseur.
Les trois cas de cette semaine sont instructifs parce qu'ils ont été, visiblement, préparés. Le choix de dirigeants extérieurs n'y est pas un aveu de faiblesse du vivier interne, mais la conséquence logique d'un changement de phase. Les délais de transition courts disent que les conseils ont travaillé en amont. Et les configurations retenues, l'intérim du directeur financier chez Chiesi, le prédécesseur au conseil chez CordenPharma, ne sont ni bonnes ni mauvaises en soi : elles réussissent ou échouent selon ce que le conseil en écrit.
C'est cette lecture que nous apportons à un conseil qui prépare une succession, avant de chercher un nom. Le Laroze Pattern®, notre méthode de lecture stratégique des trajectoires, des comportements de leadership et des dynamiques de performance, nous permet de distinguer, dans le parcours d'un dirigeant, ce qui prouve qu'il a déjà conduit la phase visée de ce qui le laisse seulement supposer. Un dirigeant qui a fait croître une franchise n'a pas nécessairement démontré qu'il sait acheter et intégrer. Un dirigeant qui a acheté et intégré n'a pas nécessairement démontré qu'il sait travailler sous le regard de celui qu'il remplace.
Les successions qui tiendront ne seront pas celles qui auront trouvé le profil le plus brillant. Ce seront celles où le conseil aura su dire, avant de chercher, quelle phase il ouvrait et à quelles conditions il confiait le mandat.
Sources
Communiqué Chiesi, 15 septembre 2026 · Communiqué CordenPharma, 15 septembre 2026 · Communiqué Bavarian Nordic, 17 septembre 2026 · PharmaVoice, 28 septembre 2026 · Refrance, 18 septembre 2026 (cooptation au conseil d'Ipsen, résultats 2025 et objectifs 2026) · Bloomberg, 2 mars 2026 (départ du directeur général de Bavarian Nordic).
À lire aussi
À lire aussi

Succession de dirigeant : pourquoi les conseils préparent trop tard
Succession de dirigeant : pourquoi les conseils préparent trop tard
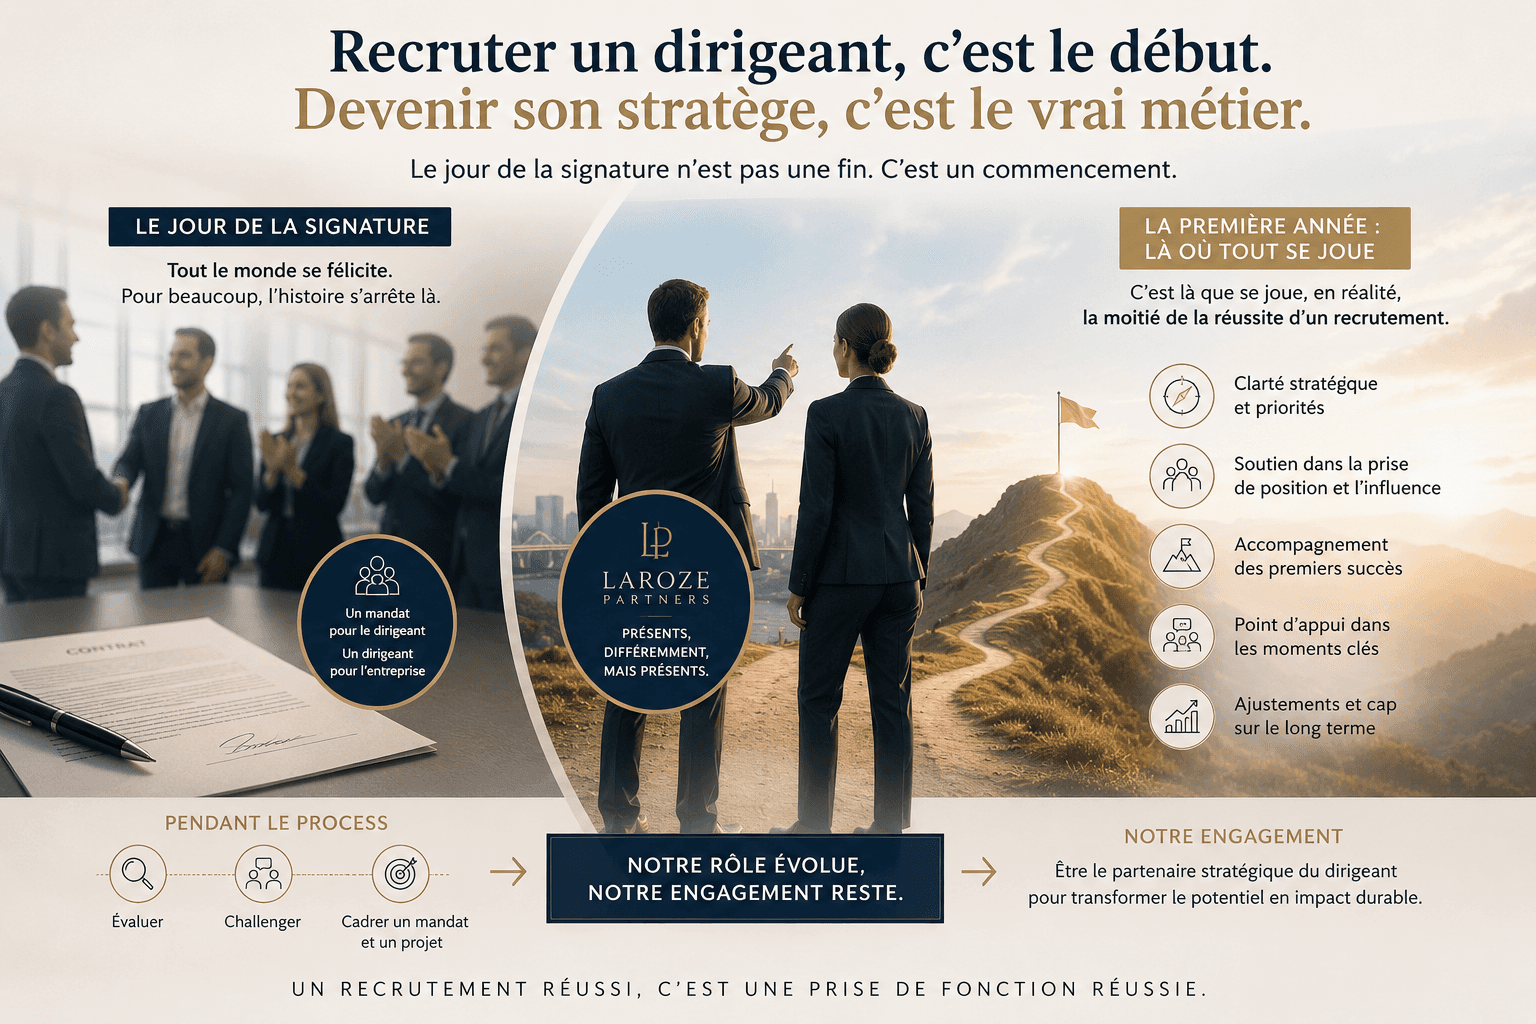
Accompagner un dirigeant recruté : la clé de sa première année
Accompagner un dirigeant recruté : la clé de sa première année

M&A pharma : pourquoi l'architecte du deal n'est presque jamais celui de la transformation ?
M&A pharma : pourquoi l'architecte du deal n'est presque jamais celui de la transformation ?

Recruter un DG France en pharma : pourquoi ce mandat est d'abord une negociation face à l'Etat ?
Recruter un DG France en pharma : pourquoi ce mandat est d'abord une negociation face à l'Etat ?
Pharma française : recruter les dirigeants adaptés au nouveau cycle
Pharma française : recruter les dirigeants adaptés au nouveau cycle
CONTACT
Parlons de votre prochain recrutement
Présentez votre besoin en quelques lignes. Votre demande sera traitée dans la plus stricte confidentialité.
CONTACT
Parlons de votre prochain recrutement
Présentez votre besoin en quelques lignes. Votre demande sera traitée dans la plus stricte confidentialité.
CONTACT
Parlons de votre prochain recrutement
Présentez votre besoin en quelques lignes. Votre demande sera traitée dans la plus stricte confidentialité.
© 2026 Laroze Partners. Tous droits réservés.
•
•
•
© 2026 Laroze Partners. Tous droits réservés.
•
•
© 2026 Laroze Partners. Tous droits réservés.
•
•
•