
Recruter un CEO pour une scale-up : quand le fondateur doit-il passer la main ?
Recruter un CEO pour une scale-up : quand le fondateur doit-il passer la main ?
Recruter un CEO pour une scale-up : quand le fondateur doit-il passer la main ?
Partager
Un fondateur doit envisager de recruter un CEO quand les décisions qui font grandir l'entreprise ne sont plus celles qui l'ont fait naître. Ce moment arrive le plus souvent autour d'un tour de financement de série B ou C, quand l'entreprise passe d'un produit qui marche à une organisation qui doit livrer, recruter, vendre à l'international et rendre des comptes à un conseil. Il ne signifie ni un échec du fondateur ni une exigence des investisseurs : il marque un changement de métier.
Le contexte français rend la question plus pressante. Selon le baromètre EY publié le 7 octobre 2026, la French Tech a levé 8,7 milliards d'euros en neuf mois, soit 57 % de plus qu'un an plus tôt et quasiment le niveau de 2021. Mais dix tours de plus de 100 millions d'euros captent 62 % des montants, et le segment des séries B et C, que EY décrit comme « le moment où une start-up prouvée doit devenir une entreprise », recule de 10 % en valeur sur neuf mois.
Pour un fondateur, un président de conseil ou un partner de fonds, cela veut dire une chose : le capital ne manque pas, mais il se concentre sur les équipes de direction qui paraissent capables de tenir le passage à l'échelle. Le CEO n'est plus un sujet de fin de parcours. C'est une pièce du dossier de financement.
Cet article répond aux questions que se posent fondateurs, présidents de conseil, DRH de groupe et fonds de capital-risque et de private equity tech : à quel moment passer la main, quel type de CEO chercher, comment organiser la passation et comment choisir un cabinet de chasse de têtes pour ce recrutement. Il est écrit par Sam Lozinguez, Partner Tech & IA de Laroze Partners, cabinet d'executive search pour dirigeants tech et IA. Le recrutement n'y est que la conséquence d'une décision de gouvernance.
Définition. Scale-up : entreprise technologique qui a démontré l'adéquation de son produit à un marché et dont le défi n'est plus de prouver qu'elle peut exister mais de grandir de façon répétable, en général après une série B. CEO de scale-up : dirigeant chargé d'organiser cette croissance devant un conseil et des investisseurs, qu'il soit le fondateur ou un dirigeant recruté.
Les chiffres à connaître
Indicateur | Valeur | Source (média, date) |
|---|---|---|
Capitaux levés par la French Tech en neuf mois | 8,7 Md€, +57 % sur un an, soit quasiment le niveau de 2021 | EY, baromètre du capital-risque, 7 octobre 2026 |
Nombre d'opérations | 397, contre 428 un an plus tôt (-7 %) | EY, 7 octobre 2026 |
Ticket moyen | 22 M€ | EY, 7 octobre 2026 |
Tours supérieurs à 100 M€ | 10 tours, 5,4 Md€, soit 62 % des montants (dont Mistral AI, 3 Md€) | EY, 7 octobre 2026 |
Séries B et C | -10 % en valeur sur neuf mois après un premier semestre stable (42 opérations contre 46) | EY, 7 octobre 2026 |
Opérations inférieures à 100 M€ | 3,3 Md€ (-6 %) | EY, 7 octobre 2026 |
Logiciels et IA | 5,1 Md€, soit 59 % des capitaux investis, avec 26 % d'opérations de moins | EY, 7 octobre 2026 |
Concentration géographique | 86 % des montants en Île-de-France | EY, 7 octobre 2026 |
Start-up qui prévoient de recruter dans les douze mois | 78,5 % (enquête auprès de 255 start-up) | EY, baromètre de l'écosystème d'innovation, 8 septembre 2026 |
Fondateurs encore CEO à la troisième année | 50 % (212 start-up américaines étudiées, fin des années 1990 et début des années 2000), moins de 25 % dirigent l'introduction en Bourse | Wasserman, Organization Science, 2003, via Harvard Business School |
Pourquoi ce sujet s'impose maintenant
Trois faits datés expliquent pourquoi le sujet remonte dans les conseils.
Le capital se concentre et se fait plus sélectif au milieu. Les méga-tours tirent les montants, les tours inférieurs à 100 millions reculent de 6 %, et les séries B et C, là où une entreprise change de nature, de 10 %. Une scale-up qui veut lever dans ce segment présente une équipe de direction autant qu'un chiffre d'affaires. Cette lecture est la nôtre : EY mesure le recul, elle n'en donne pas la cause.
Les entreprises s'apprêtent à grandir en effectifs. 78,5 % des start-up interrogées par EY prévoient de recruter dans les douze mois. Croître en nombre de personnes sans changer de mode de décision est l'une des causes les plus fréquentes de tension entre un fondateur et son équipe.
Le phénomène est connu, donc mesurable. L'étude fondatrice de Noam Wasserman sur 212 start-up américaines montre que la moitié des fondateurs ne sont plus CEO à la troisième année, et que deux événements déclenchent le plus souvent le changement : l'achèvement du développement du produit et l'arrivée de chaque nouveau tour de financement. L'échantillon est ancien et américain, il ne vaut pas prévision pour 2026. Il décrit une mécanique : la réussite d'un jalon rend le changement de CEO plus probable.
Trois lectures fausses circulent.
« Remplacer le fondateur, c'est constater un échec. » Le plus souvent, c'est constater un succès : l'entreprise a atteint un stade où le métier de dirigeant n'est plus celui de la création.
« Ce sont les fonds qui l'imposent. » Un fonds pose la question, rarement seul. Les décisions de gouvernance se prennent au conseil, selon le pacte d'actionnaires. Les fondateurs qui conduisent eux-mêmes la réflexion gardent la main sur le calendrier et sur le rôle qu'ils occuperont ensuite.
« Un CEO extérieur sécurise la croissance. » Il la sécurise s'il est choisi pour l'étape qui vient, et s'il est accueilli. Un bon CEO d'une entreprise de 500 personnes n'est pas forcément le bon pour une entreprise de 50 personnes qui doit se structurer, et inversement.
Fondateur, CEO, président : trois rôles qu'on confond
Un fondateur porte souvent les trois rôles à la fois. La question de la passation consiste à les dissocier et à décider qui tient quoi. Quatre configurations existent.
Configuration | Ce qui change | Quand elle convient | Point d'attention |
|---|---|---|---|
Le fondateur reste CEO et renforce son équipe (COO, directeur financier, directeur commercial) | Le fondateur délègue l'exécution | Quand il a démontré sa capacité à recruter des pairs meilleurs que lui | Le conseil doit vérifier que la délégation est réelle |
Un COO ou un président exécutif prend l'exécution, le fondateur garde la vision | Deux dirigeants se partagent la fonction | Quand le fondateur reste indispensable à la stratégie et au produit | Une ligne de décision claire, sinon la dualité paralyse |
Un CEO recruté, le fondateur devient président, directeur produit ou directeur technique | Le fondateur change de rôle sans quitter l'entreprise | Quand l'entreprise a besoin d'un métier nouveau et garde son fondateur comme référence | Le partage des décisions doit être écrit avant l'arrivée |
Un CEO recruté, le fondateur quitte l'exécutif | Rupture nette | Quand la relation avec l'équipe ou le conseil n'est plus tenable | Préparer la transmission de la relation avec les clients et les équipes clés |
Le choix dépend moins de la compétence du fondateur que de ce que l'entreprise doit devenir dans les deux à trois ans. Une dissociation tardive se subit. Une dissociation préparée, avant que la tension ne s'installe, se négocie.
Les six signaux que le moment est venu
Cette liste est notre lecture, issue d'échanges avec des fondateurs et des conseils. Elle n'est pas une mesure publiée.
Le produit est abouti et la croissance dépend désormais de la vente. C'est l'un des deux jalons identifiés par Wasserman.
Un nouveau tour de financement arrive, avec un nouveau lead. Le dossier d'investissement examine l'équipe de direction autant que la trajectoire.
La deuxième ligne de managers doit décider seule. Si chaque décision remonte au fondateur, l'entreprise a atteint la limite de son mode de fonctionnement.
Une expansion internationale ou une acquisition est à l'horizon. Ces opérations exigent une expérience que beaucoup de fondateurs n'ont pas encore.
Le conseil change de composition. L'arrivée d'administrateurs indépendants modifie la fréquence et le niveau de rendu de comptes.
Le fondateur lui-même le dit. C'est le signal le plus fiable. Il apparaît souvent une année avant la décision, dans des conversations avec le président ou un administrateur de confiance.
Quel CEO pour quelle étape : trois profils
Il n'existe pas de CEO de scale-up générique. Trois profils correspondent à trois besoins.
Profil | Question à laquelle il répond | Trajectoire typique | Risque |
|---|---|---|---|
Le dirigeant de passage à l'échelle | Comment organiser la croissance répétable ? | A conduit une entreprise de quelques dizaines à plusieurs centaines de personnes | Peut manquer de sensibilité produit |
Le dirigeant commercial et de marché | Comment gagner le marché et changer de segment ? | Ancien patron des ventes ou d'une région dans un éditeur ou une plateforme | Peut sous-estimer la dette technique et l'organisation interne |
Le dirigeant de préparation à la sortie | Comment rendre l'entreprise cotable ou cessible ? | A conduit une introduction en Bourse, une cession ou une intégration | Peut arriver trop tôt, avec un style de pilotage qui écrase l'équipe |
Le conseil doit choisir le profil avant de choisir un nom. Un CEO de préparation à la sortie recruté dans une entreprise qui n'a pas encore trouvé son modèle commercial est l'une des erreurs les plus coûteuses.
La passation : ce que les précédents enseignent
Deux précédents, rapportés sans jugement sur les personnes, illustrent ce qui change quand la décision arrive après la tension plutôt qu'avant.
H Company, entreprise parisienne d'IA, a levé 220 millions de dollars en amorçage en mai 2024. Un an plus tard, en juin 2025, elle a remplacé son directeur général par Gautier Cloix, ancien responsable de Palantir France, après le départ de plusieurs cofondateurs. L'un d'eux, Laurent Sifre, a rejoint Microsoft début 2026. Zenefits, aux États-Unis, avait levé 500 millions de dollars à 4,5 milliards en mai 2015. Son fondateur a démissionné en février 2016.
Ces cas ne démontrent pas que les fondateurs échouent. Ils illustrent que la passation décidée sous pression coûte plus cher que celle décidée tôt : départs de cofondateurs, attente des clients, pression des investisseurs. À l'inverse, une passation préparée suppose quatre décisions écrites avant l'annonce.
Le rôle du fondateur après l'arrivée du CEO. Président, directeur produit, directeur technique, administrateur : le rôle doit avoir un contenu réel et une limite claire.
Le partage des décisions. Qui décide du produit, de la stratégie commerciale, du recrutement des directeurs, du budget. Un tableau d'une page suffit.
L'annonce. Aux équipes d'abord, aux clients ensuite. Le message est le même pour tous : le fondateur reste, et l'entreprise change d'étape.
Les douze premiers mois. Un point mensuel entre le président, le CEO et le fondateur, avec un ordre du jour fixe. Il se prolonge au-delà du premier trimestre, qui est celui où les tensions apparaissent.
Ce que cela exige des fonctions de direction
Fonction | Ce qu'elle savait faire | Ce qu'on lui demande désormais |
|---|---|---|
Fondateur | Créer, convaincre, lever | Accepter de changer de rôle sans perdre son influence, et rendre la transmission lisible |
Partner de fonds (capital-risque, private equity) | Choisir une équipe et un marché | Poser la question du CEO à temps, sans l'imposer, et accompagner la transition |
Président du conseil | Réunir les administrateurs | Conduire le processus de recherche, arbitrer entre le fondateur et le candidat |
Directeur financier | Tenir les comptes et préparer les levées | Fournir au nouveau CEO une lecture fiable de l'entreprise dès les premières semaines |
DRH | Recruter et structurer | Protéger la rétention des équipes clés pendant la passation |
Directeur technique ou produit | Construire le produit | Rester le garant de la vision produit quand le CEO change |
Deux lignes demandent un développement.
Le partner de fonds. Il est souvent le premier à voir que la question se pose. Sa responsabilité n'est pas de décider, mais de la poser au bon moment et à la bonne personne : au fondateur d'abord, au président ensuite, au conseil enfin. Une question posée en séance du conseil, sans préparation, est vécue comme une mise en cause.
Le DRH. Il porte le sujet le plus sensible de la passation : la rétention de la deuxième ligne. Une arrivée de CEO provoque des départs quand les managers clés ne savent pas ce que l'on attend d'eux. Un entretien individuel avec chaque membre du comité de direction, mené avant l'arrivée du nouveau dirigeant, réduit le risque.
Un processus de recherche de CEO, en six étapes
Le recrutement d'un CEO de scale-up suit un déroulé que le conseil peut maîtriser.
Décider du rôle du fondateur après la passation, avant toute recherche. C'est la décision qui conditionne toutes les autres.
Choisir le profil d'étape : passage à l'échelle, marché ou préparation à la sortie, avec trois indicateurs de réussite à douze mois.
Constituer un comité de recherche restreint, en général le président, le fondateur et un administrateur représentant les investisseurs. Moins de quatre personnes.
Cartographier les dirigeants en poste, par approche directe et en toute confidentialité. Les équipes ne sont informées qu'au dernier moment.
Faire rencontrer les candidats finalistes au fondateur, au comité de direction et au conseil, avec des références croisées auprès de présidents et d'administrateurs.
Négocier l'intéressement et la gouvernance avant l'annonce : droits de décision, composition du conseil, partage de la valeur.
Le point que les conseils sous-estiment est l'étape 1. Un processus lancé sans que le fondateur ait accepté son nouveau rôle produit des candidats qui sentent l'ambiguïté et s'en détournent.
Le cas des scale-ups détenues par un fonds de private equity
Dans une entreprise détenue par un fonds, la question du CEO est liée au plan de création de valeur et à l'horizon de sortie. Le fonds attend un lien explicite entre les compétences du dirigeant et les étapes du plan : accélération commerciale, intégration d'acquisitions, préparation d'une cession. Trois points distinguent ce cas.
Le CEO est choisi pour le plan. Le candidat doit pouvoir expliquer comment il a conduit un plan comparable et ce qu'il a changé dans l'organisation.
La gouvernance est plus structurée. Comités, administrateurs indépendants, rendu de comptes à fréquence élevée. Un candidat qui n'a connu que la gouvernance d'une start-up doit y être préparé.
L'intéressement est un sujet central. Le dirigeant recruté attend un partage de la valeur créée. Sa négociation, qui engage le fonds, le fondateur et les autres managers, doit être menée avant l'annonce, pas après.
Comment choisir un cabinet de chasse de têtes pour recruter un CEO de scale-up
Un conseil ou un fonds peut poser six questions à n'importe quel cabinet d'executive search, y compris à nous.
Qui conduit réellement la recherche ? Le dirigeant qui présente le mandat doit être celui qui le mène, du cadrage à l'intégration.
Quelle connaissance a-t-il du secteur concerné ? Pour un CEO de scale-up tech, elle se mesure à la capacité de décrire les trajectoires de dirigeants dans le secteur, pas à la liste des outils utilisés.
Comment accède-t-il aux dirigeants en poste ? Les profils pertinents répondent rarement à des annonces. L'approche directe et la confidentialité conditionnent la conversation.
Comment traite-t-il la confidentialité vis-à-vis des équipes ? Dans une scale-up, l'annonce prématurée d'une recherche de CEO peut provoquer des départs.
Comment est présentée la liste de candidats ? Elle doit s'appuyer sur des décisions passées, avec des références croisées auprès de présidents et d'administrateurs.
Que se passe-t-il après la signature ? L'accompagnement de la première année fait partie du travail.
Chez Laroze Partners, les recherches de dirigeants tech et IA sont menées par Sam Lozinguez, Partner Tech & IA, de la définition du profil au suivi de la prise de fonction.
Les erreurs fréquentes
Attendre la crise pour poser la question. Une passation décidée sous tension se négocie mal, avec des départs et des investisseurs impatients.
Chercher un CEO qui ressemble au fondateur. Si le profil recherché est une copie, il n'y a pas de raison de changer. Le CEO apporte une compétence que l'entreprise n'a pas.
Laisser le fondateur dans la salle de décision sans règle. Un fondateur resté présent dans toutes les décisions rend la position du nouveau CEO impossible.
Négliger la deuxième ligne. Un CEO qui arrive sans que les directeurs sachent ce que l'on attend d'eux déclenche des départs.
Recruter sur la réputation. Le CEO d'une entreprise connue n'est pas forcément le bon pour une scale-up qui n'a pas encore de marque ni de processus.
Oublier l'intéressement. Un dirigeant de haut niveau ne rejoint pas une entreprise sans partage de la valeur créée. Le sujet doit être traité avant la première rencontre.
Comment évaluer un candidat CEO pour une scale-up
Quelle entreprise a-t-il fait passer d'une taille à une autre, et qu'a-t-il changé dans l'organisation ? La réponse distingue celui qui a vécu une croissance de celui qui l'a organisée.
A-t-il déjà travaillé avec un fondateur toujours présent ? Un candidat qui n'a connu que des fondateurs partis a peu d'expérience de la cohabitation.
Comment décrit-il ses premiers cent jours dans une entreprise qu'il n'a pas créée ? Il doit parler d'écoute, de la deuxième ligne et des clients, avant de parler d'organisation.
Quelle décision difficile a-t-il portée devant un conseil, et avec quel résultat ? La réponse révèle son rapport à l'autorité et à la contradiction.
Comment aborde-t-il le partage de la valeur avec l'équipe ? Celui qui parle seulement de son propre intéressement n'a pas encore compris que la valeur d'une scale-up repose sur ses équipes.
Questions fréquentes
Quand faut-il remplacer le fondateur CEO d'une scale-up ?
Quand les décisions qui font grandir l'entreprise ne sont plus celles qui l'ont créée : produit abouti, nouveau tour de financement, deuxième ligne qui doit décider seule, internationalisation ou acquisition. Wasserman a montré sur 212 start-up américaines que la moitié des fondateurs ne sont plus CEO à la troisième année, et que l'achèvement du produit et chaque nouveau tour accroissent la probabilité du changement.
Combien de fondateurs restent CEO jusqu'à l'introduction en Bourse ?
Dans l'étude de Wasserman, moins de 25 % des fondateurs dirigeaient l'introduction en Bourse de leur entreprise. L'échantillon est américain et ancien (fin des années 1990 et début des années 2000). Il décrit une tendance, pas une règle pour 2026.
Comment recruter un CEO pour une scale-up ?
En trois temps : décider du rôle du fondateur après la passation, choisir un profil adapté à l'étape (passage à l'échelle, marché, préparation à la sortie), puis mener une approche directe et confidentielle auprès de dirigeants en poste. Le recrutement est la conséquence de la décision de gouvernance, pas son point de départ.
Quel est le rôle d'un cabinet d'executive search dans le recrutement d'un CEO de scale-up ?
Il aide le conseil à définir le profil, accède aux dirigeants en poste qui ne répondent pas aux annonces, préserve la confidentialité vis-à-vis des équipes, présente une liste de candidats appuyée sur des références et accompagne la première année. Il ne décide pas à la place du conseil.
Un fondateur peut-il rester dans l'entreprise après l'arrivée d'un CEO ?
Oui, comme président, directeur produit ou technique, ou administrateur, à condition que le rôle ait un contenu réel et que le partage des décisions soit écrit avant l'arrivée du nouveau dirigeant. Un fondateur qui reste sans rôle défini est la première cause de tension.
Qui décide du remplacement du CEO : le conseil ou les investisseurs ?
Cela dépend du pacte d'actionnaires et de la composition du conseil. En pratique, la décision se prend au conseil, après des échanges préparés entre le fondateur, le président et les investisseurs principaux. Une décision imposée en séance, sans préparation, est la plus coûteuse.
Faut-il recruter un CEO avant ou après une série B ?
Les deux existent. Recruter avant permet de présenter le dirigeant aux investisseurs du tour. Recruter après laisse le fondateur conduire la levée. Le choix dépend de l'urgence, de la confiance entre le fondateur et le lead, et de la qualité de la deuxième ligne.
Ce qu'il faut retenir
La French Tech a levé 8,7 milliards d'euros en neuf mois (EY, 7 octobre 2026), mais les séries B et C reculent de 10 % : le CEO fait partie du dossier de financement.
Le moment de la passation est souvent lié à un jalon : produit abouti ou nouveau tour (Wasserman).
Quatre configurations existent, du fondateur renforcé au fondateur qui quitte l'exécutif.
Le profil du CEO se choisit avant son nom : passage à l'échelle, marché ou préparation à la sortie.
Une passation préparée se négocie, une passation subie se paie en départs.
Le point de vue de Laroze Partners
Nous voyons souvent la question du CEO posée à l'envers, comme un sujet de recrutement. C'est un sujet de gouvernance qui se termine par une recherche. Quand le rôle du fondateur est défini, que le profil est choisi pour l'étape et que la deuxième ligne est rassurée, la recherche est précise et le choix se fait sur des décisions passées. Quand rien de cela n'est tranché, le meilleur candidat échoue.
Le Laroze Pattern®, notre méthode de lecture stratégique des trajectoires, des comportements de leadership et des dynamiques de performance, nous sert à lire comment un dirigeant a traversé les étapes qu'une scale-up traverse : l'arrivée dans une entreprise créée par un autre, la cohabitation avec un fondateur, le passage devant un conseil. Ce sont des moments de trajectoire, qui se regardent dans les décisions.
Les scale-ups qui franchiront le passage de la série B à la maturité ne seront pas celles qui auront changé de CEO le plus tôt, ni celles qui l'auront gardé le plus longtemps. Ce seront celles qui auront décidé, avant la tension, de qui tient quoi.
Sources
EY, baromètre du capital-risque en France, neuf premiers mois 2026, 7 octobre 2026 · EY, baromètre du capital-risque en France, premier semestre 2026, 9 juillet 2026 · EY, baromètre de l'écosystème d'innovation français, 8 septembre 2026 · Noam Wasserman, « Founder-CEO Succession and the Paradox of Entrepreneurial Success », Organization Science, mars-avril 2003, et Harvard Business School Working Knowledge · Maddyness, 11 juin 2025 et 7 septembre 2026 (H Company) · Wikipedia et presse financière, Zenefits (2015-2016).
À lire aussi
À lire aussi

Valorisations IA en 2026 : ce que le SaaS de 2015 nous a déjà appris, et ce qu'il ne peut pas nous apprendre
Valorisations IA en 2026 : ce que le SaaS de 2015 nous a déjà appris, et ce qu'il ne peut pas nous apprendre

Recruter un CEO de biotech : quand le fondateur scientifique passe la main à l'opérateur
Recruter un CEO de biotech : quand le fondateur scientifique passe la main à l'opérateur

Recruter un CTO à l'heure des agents de code : ce que le conseil doit lui demander
Recruter un CTO à l'heure des agents de code : ce que le conseil doit lui demander
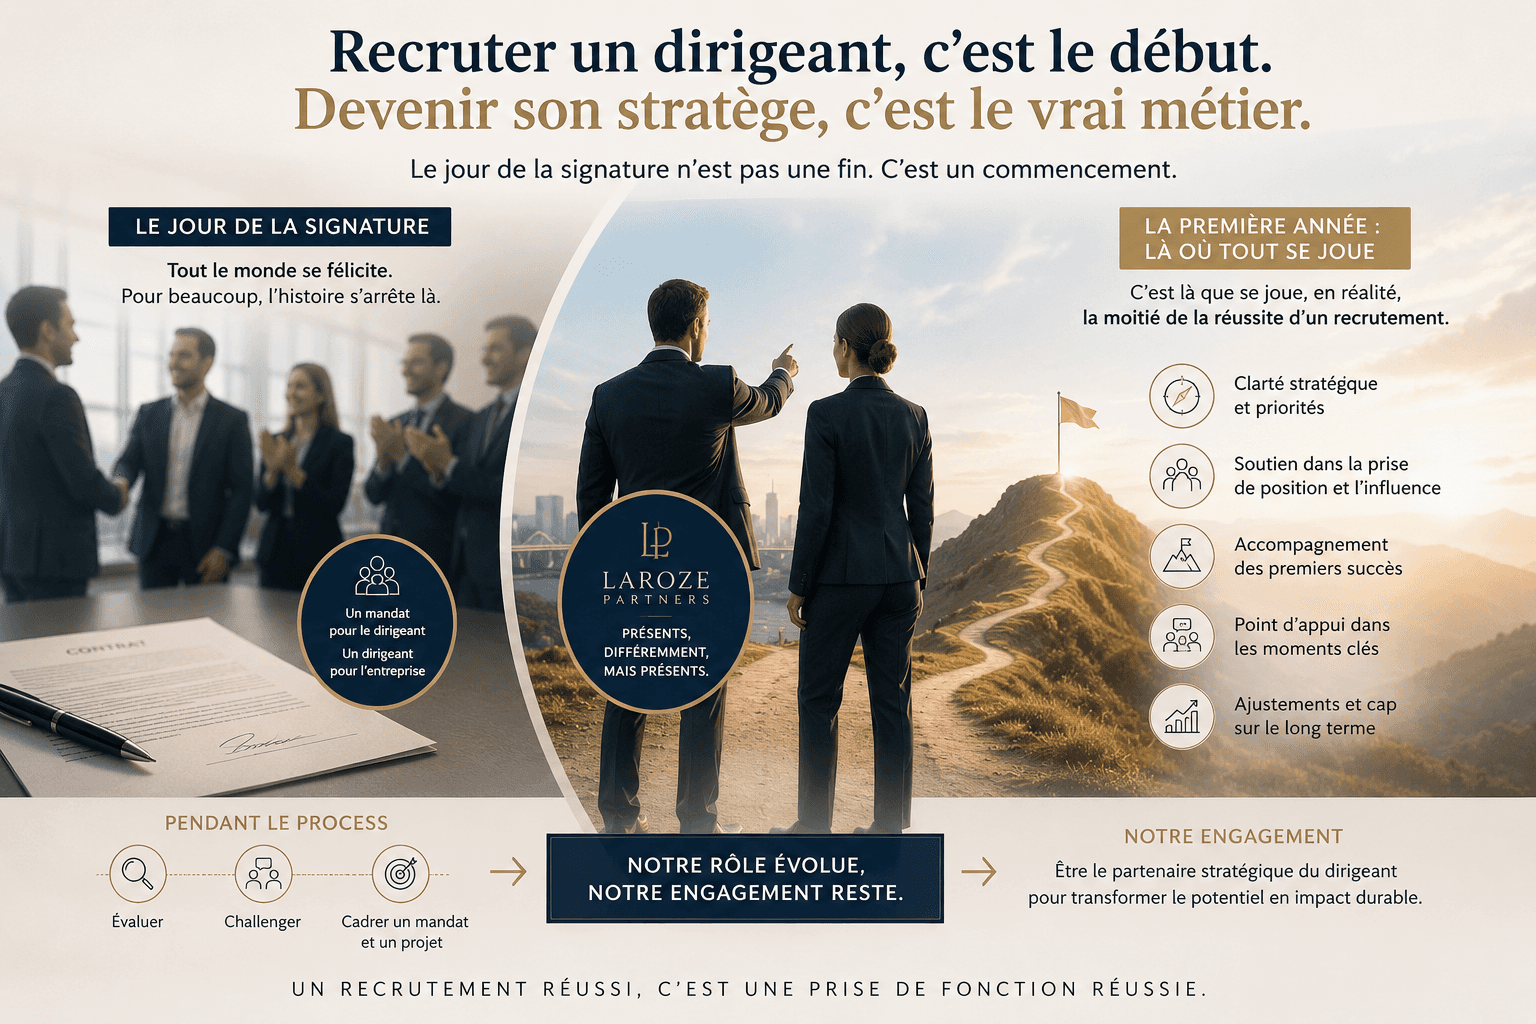
Accompagner un dirigeant recruté : la clé de sa première année
Accompagner un dirigeant recruté : la clé de sa première année

Succession de dirigeant : pourquoi les conseils préparent trop tard
Succession de dirigeant : pourquoi les conseils préparent trop tard
IA générative : opportunités pour investisseurs et conseil financier
IA générative : opportunités pour investisseurs et conseil financier
CONTACT
Parlons de votre prochain recrutement
Présentez votre besoin en quelques lignes. Votre demande sera traitée dans la plus stricte confidentialité.
CONTACT
Parlons de votre prochain recrutement
Présentez votre besoin en quelques lignes. Votre demande sera traitée dans la plus stricte confidentialité.
CONTACT
Parlons de votre prochain recrutement
Présentez votre besoin en quelques lignes. Votre demande sera traitée dans la plus stricte confidentialité.
© 2026 Laroze Partners. Tous droits réservés.
•
•
•
© 2026 Laroze Partners. Tous droits réservés.
•
•
© 2026 Laroze Partners. Tous droits réservés.
•
•
•